Impuestos Nacionales
R.G. (ARCA) N° 5922/26. REGÍMENES ESPECIALES. RÉGIMEN DE INCENTIVO PARA MEDIANAS INVERSIONES (RIMI). IMPUESTO AL VALOR AGREGO (IVA). RECUPERO DE CRÉDITO FISCAL. REGLAMENTACIÓN. (B.O. 06/11/2026).
Introduce modificaciones en las R.G. (AFIP) N° 5173/22 y R.G. (ARCA) N° 5889/26 (informadas en nuestros R.F. N°13-2022 y N° 35-2026, respectivamente) a fin de establecer el procedimiento para solicitar la devolución de créditos fiscales del Impuesto al Valor Agregado (IVA) correspondientes a inversiones productivas realizadas en el marco del Régimen de Incentivo para Medianas Inversiones (RIMI).
A dicho efecto, incorpora al RIMI a los regímenes gestionados a través del Sistema Integral de Recupero (SIR), asignándole el código 012 y estableciendo disposiciones específicas para su tramitación.
Dispone que el Sistema de Gestión de Inversiones (SGI) determinará el valor de las inversiones productivas que cuenten con fecha de puesta en marcha y que, para acceder al procedimiento de recupero, deberán haber transcurrido 3 períodos fiscales mensuales desde aquel en que el crédito fiscal haya resultado procedente para su cómputo en la declaración jurada de IVA.
Por otra parte, aclara que las presolicitudes de recupero deberán realizarse a través del SGI entre los días 1 y 10 de febrero, mayo, agosto y noviembre de cada año y que el cupo fiscal asignado podrá consultarse, a partir del día 15 de cada uno de esos meses, a través de la solapa “Consulta de Comprobantes con Suficiencia de Cupo Fiscal”.
Finalmente, establece las siguientes consideraciones para tener en cuenta respecto de los comprobantes con cupo asignado:
- Podrá renunciarse al cupo asignado a uno o más comprobantes, en tanto no haya sido solicitado a través del servicio “Sistema Integral de Recupero (SIR)”.
- No estará permitida la reasignación del cupo fiscal de un comprobante a otro, ni la eliminación de comprobantes, salvo que se proceda con la renuncia del cupo fiscal asignado.
- No se habilitará la edición del período de la declaración jurada ni del importe del impuesto al valor agregado computable asignado a un comprobante.
VIGENCIA: A PARTIR DEL 06/11/2026.
R.G. (ARCA) N° 5927/26. PROCEDIMIENTO. LEY DE INOCENCIA FISCAL II. REDUCCIÓN DEL 50% DEL IMPORTE DE MULTAS FORMALES. REGLAMENTACIÓN. (B.O. 12/11/2026),
Reglamenta el régimen especial de reducción del 50% del importe de las multas por infracciones a los deberes formales previstas en los artículos 38°, 39° y artículos sin número agregados a continuación de estos de la L. N° 11.683, correspondientes a obligaciones vencidas a partir del 02/01/2026, cuyas infracciones se hubieran cometido hasta el 08/10/2026, conforme lo previsto en la Ley 27.826 (informada en nuestro R.F. N° 42-2026) y reglamentada bajo el D. N° 1253/26 (informado en nuestro R.F. N° 44-2026).
CONTRIBUYENTES COMPRENDIDOS
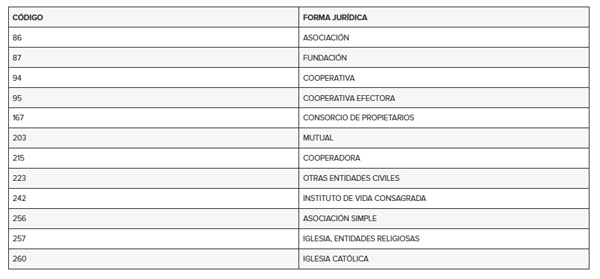
Dispone que el beneficio alcanza a las Micro, Pequeñas y Medianas Empresas –Tramos 1 y 2– con Certificado MiPyME vigente y la correspondiente caracterización registrada ante ARCA al momento de cometer la infracción, personas humanas, sucesiones indivisas y las siguientes entidades sin fines de lucro:
Aclara que quedan excluidos aquellos sujetos que al momento de la comisión de la infracción revistan el carácter de Grandes Contribuyentes.
MULTAS ALCANZADAS POR EL BENEFICIO DE REDUCCIÓN
Prevé que la reducción resulta aplicable a las multas que al 09/10/2026 no se hayan encontrado firmes o, de encontrarse firmes, no hayan sido canceladas, y cuando los deberes formales omitidos que dieron origen a la sanción se encuentren cumplidos hasta el 18/12/2026, inclusive.
Aclara que se consideran canceladas las multas cuyo importe hubiera sido incorporado a planes de facilidades de pago, quedando excluidas del beneficio.
MULTAS EN CURSO DE DISCUSIÓN ADMINISTRATIVA, CONTENCIOSO ADMINISTRATIVA O JUDICIAL
Establece que los contribuyentes deberán efectuar una presentación digital mediante el trámite “Beneficio especial de reducción de multas – Ley 27.826”, hasta el 18/12/2026, inclusive, identificando la sanción involucrada, previo cumplimiento de la obligación formal omitida.
Aclara que la presentación implica el allanamiento incondicional por la porción de la multa no reducida, la renuncia a toda acción y derecho y la asunción de las costas y gastos que correspondan y que, en los demás casos, el beneficio operará de pleno derecho, sin necesidad de efectuar trámite alguno.
Finalmente, dispone que la reducción no dará lugar a la devolución de los importes abonados con anterioridad a la entrada en vigencia de la Ley N° 27.826, es decir, antes del 09/10/2026.
VIGENCIA: A PARTIR DEL 12/11/2026.