Impuestos Nacionales
R. (ME) N° 1899/26. PROCEDIMIENTO. JUICIOS DE EJECUCIÓN FISCAL Y MEDIDAS CAUTELARES. SUSPENSIÓN PARA DETERMINADOS CONTRIBUYENTES. (B.O. 04/11/2026).
Modifica la R. N° 1445/24 (informada en nuestro R.F. N° 01-2025) y extiende la suspensión hasta el 30/06/2027 (antes, 31/12/2026) del inicio de juicios de ejecución fiscal y la traba de medidas cautelares sobre entidades sin fines de lucro y contribuyentes pertenecientes al sector salud.
Asimismo, encomienda a ARCA a disponer, hasta la fecha indicada precedentemente, la suspensión del inicio de los juicios de ejecución fiscal y de la traba de medidas cautelares para las Micro, Pequeñas y Medianas Empresas -Tramos 1 y 2- con “Certificado MiPyME” y para las personas humanas y sucesiones indivisas que sean consideradas pequeños contribuyentes.
VIGENCIA: A PARTIR DEL 04/11/2026.
R.G. (ARCA) N° 5918/26. IMPUESTO A LAS GANANCIAS. PERIODO FISCAL 2025. PRESENTACIÓN DE DECLARACIÓN JURADA. PRÓRROGA. (B.O. 30/10/2026).
Extiende hasta el 16/11/2026 (antes, 30/10/2026) el plazo para presentar las declaraciones juradas del Impuesto a las Ganancias del período fiscal 2025 por parte de las personas humanas y sucesiones indivisas, manteniéndose la fecha de ingreso del saldo del impuesto y de los anticipos 2026.
Asimismo, difiere de manera excepcional al 30/11/2026, (antes, 16/11/2026) la ejecución del proceso sistémico de caracterización de los sujetos comprendidos como “Pequeño Contribuyente” a los efectos del régimen permanente de facilidades de pago dispuesto por la R.G. (ARCA) N° 5902/26 (informada en nuestro R.F. N° 40-2026).
VIGENCIA: A PARTIR DEL 29/10/2026.
R.G. (ARCA) N° 5920/26. PROCEDIMIENTO. PLANES DE FACILIDADES DE PAGO. MiPyMEs. PEQUEÑOS CONTRIBUNTES, ENTIDADES SIN FINES DE LUCRO Y SECTOR SALUD. (B.O. 30/10/2026).
Extiende hasta el 30/12/2026 (antes, 30/10/2026) la fecha para efectuar el acogimiento a los siguientes planes de facilidades de pago:
- El dispuesto por la R.G. (ARCA) N° 5875/26 (informada en nuestro R.F. N° 29-2026) para MiPyMEs, pequeños contribuyentes y entidades sin fines de lucro, por obligaciones vencidas y multas aplicadas hasta el 30/06/2026, inclusive.
- El dispuesto por la R.G. N° (ARCA) 5858/26 (informada en nuestro R.F. N° 23-2026) para contribuyentes del sector salud, incluidos los establecimientos con internación, por obligaciones vencidas hasta el 31/05/2026.
VIGENCIA: A PARTIR DEL 30/10/2026.
R.G. (ARCA) N° 5921/26. PROCEDIMIENTO. IVA. OBLIGATORIEDAD DEL USO DEL SIRE PARA DETERMINADOS REGÍMENES DE RETENCIÓN Y PERCEPCIÓN. (B.O. 03/11/2026).
Incorpora en forma obligatoria al Sistema Integral de Retenciones Electrónicas (SIRE) dispuesto por la R.G. (AFIP) N° 3726/15 (informada en nuestro R.F. N° 04-2015), los siguientes regímenes de retención y percepción del IVA actualmente administrados mediante SICORE:
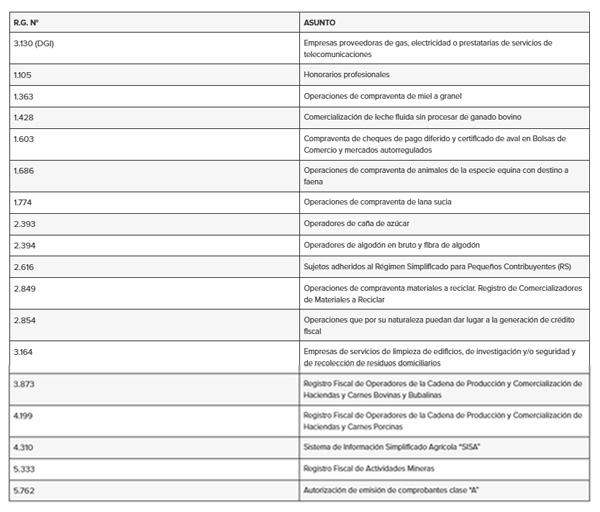
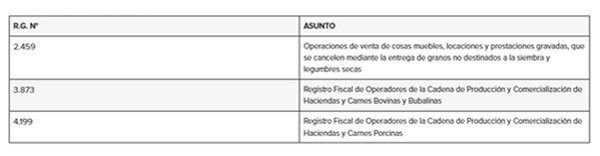
VIGENCIA: A PARTIR DEL 01/12/2026, RESULTANDO DE APLICACIÓN OBLIGATORIA PARA LAS RETENCIONES Y PERCEPCIONES PRACTICADAS DESDE EL 01/04/2027.
R.G. (ARCA) N° 5923/26. PROCEDIMIENTO. ENTIDADES SIN FINES DE LUCRO, CONTRIBUYENTES DE SECTOR SALUD, MiPyMEs y PEQUEÑOS CONTRIBUYENTES. JUICIOS DE EJECUCIÓN FISCAL Y MEDIDAS CAUTELARES. SUSPENSIÓN. (B.O. 05/11/2026).
Modifica la R.G. (AFIP) N° 5628/24 (informada en nuestro R.F. N° 1-2025) y extiende hasta el 30/06/2027 (antes, 31/12/2026) la suspensión del inicio de juicios de ejecución fiscal y de la traba de medidas cautelares para las entidades sin fines de lucro y los contribuyentes del Sector de la Salud, y para las Micro, Pequeñas y Medianas Empresas (MiPyMEs) de los Tramos 1 y 2 que cuenten con Certificado MiPyME vigente al 29/10/2026, de conformidad con lo dispuesto por la R. N° 220/19 (informada en nuestro R.F. N° 17-2019), y estén correctamente caracterizadas en el Sistema Registral.
Asimismo, aclara que la prórroga también alcanza a las personas humanas y sucesiones indivisas identificadas como pequeños contribuyentes mediante el código “547 – Pequeño Contribuyente” en el Sistema Registral.
VIGENCIA: A PARTIR DEL 05/11/2026.
R.G. (ARCA) N° 5924/26. PROCEDIMIENTO. PLAN DE FACILIDADES DE PAGO PARA MiPyMEs, PEQUEÑOS CONTRIBUYENTES Y ENTIDADES SIN FINES DE LUCRO. NUEVAS OBLIGACIONES Y PRÓRROGA. (B.O. 05/11/2026).
Amplía el plazo 30/06/2027 (antes, 30/12/2026) para adherir al Régimen Especial de Facilidades de Pago destinado a las Micro, Pequeñas y Medianas Empresas (MiPyMEs), pequeños contribuyentes y entidades sin fines de lucro dispuesto por la R.G. (ARCA) N° 5875/26 (informada en nuestro R.F. N° 29-2026).
Asimismo, amplía el alcance del plan, estableciendo que podrán incorporarse al Régimen las obligaciones impositivas, aduaneras y de los Recursos de la Seguridad Social vencidas, así como las multas aplicadas, hasta el 31/10/2026 (antes, 30/06/2026).
Finalmente, dispone que los contribuyentes que cumplan con los requisitos del Régimen tendrán tiempo hasta el 30/06/2027 para gestionar su incorporación a través del servicio “Mis Facilidades”, seleccionando la opción “Régimen Especial de Facilidades de Pago – Obligaciones vencidas al 31/10/2026”.
VIGENCIA: A PARTIR DEL 05/11/2026, RESULTANDO DISPONIBLE EL SISTEMA “MIS FACILIDADES” PARA INCORPORAR OBLIGACIONES VENCIDAS AL 31/10/2026 DESDE EL 16/11/2026.
R. (SE) N° 311/26. REGÍMENES ESPECIALES. RÉGIMEN DE INCENTIVO PARA MEDIANAS INVERSIONES (RIMI). APRUEBA LISTADO DE BIENES ELEGIBLES PARA INVERSIONES ALCANZADAS. (B.O. 04/11/2026).
Aprueba el Anexo I con el listado de bienes de alta eficiencia energética destinados a la optimización, recuperación o reducción del consumo energético en las unidades de producción, en el marco del Régimen de Incentivo para Medianas Inversiones (RIMI) dispuesto por la L. N° 27.802 (informada en nuestro R.F. N° 11-2026) y su reglamentación en virtud de los previsto en el D. N° 242/26 (informado en nuestro R.F. N° 16-2026).
Prevé que los bienes incluidos en el Anexo I deberán cumplir con los criterios técnicos establecidos en el Anexo II de la Resolución y su encuadramiento se acreditará mediante una declaración jurada técnica y la documentación correspondiente, que deberá conservarse y exhibirse ante requerimiento de la Secretaría de Energía o de la Agencia de Recaudación y Control Aduanero (ARCA).
Asimismo, dispone que las inversiones destinadas a la optimización, recuperación o reducción del consumo energético que no puedan encuadrarse en el listado aprobado podrán acreditarse mediante un informe de profesional idóneo que deberá ajustarse a los contenidos mínimos previstos en el Anexo III de la Resolución y demostrar una reducción cuantificada del consumo específico de la unidad de producción respecto de su línea de base.
Finalmente, aclara que los servicios de ingeniería, instalación, puesta en marcha, programación de lazos de control y capacitación podrán integrar la inversión, siempre que formen parte del costo de adquisición, instalación o puesta en marcha de los bienes u obras comprendidos.
VIGENCIA: A PARTIR DEL 04/11/2026.