Impuestos Nacionales
R.G. (ARCA) N° 5902/26. PROCEDIMIENTO. RÉGIMEN DE FACILIDADES DE PAGO PERMANENTE. CARACTERIZACIÓN ANUAL DE “PEQUEÑO CONTRIBUYENTE”. DIFERIMIENTO. (B.O. 29/09/2026).
En el marco de la R.G. (ARCA) N° 5898/26 (informada en nuestro R.F. N° 39-2026) que prorrogó al 13/10/2026 el plazo para la presentación de las declaraciones juradas del Impuesto a las Ganancias de las personas humanas y sucesiones indivisas, correspondiente al período fiscal 2025, difiere, excepcionalmente, al día 23/10/2026 la ejecución del proceso sistémico de caracterización como “Pequeño Contribuyente” (originalmente previsto para el mes de Septiembre/2026) a los efectos del régimen permanente de facilidades de pago establecido por la R.G. (AFIP) 5321/23 (informada en nuestro R.F. N° 5-2023).
VIGENCIA: A PARTIR DEL 29/09/2026.
R.G. (ARCA) N° 5903/26. IMPUESTO A LAS GANANCIAS. PRECIOS DE TRANSFERENCIA. ACTUALIZACIÓN DE PAUTAS Y ALCANCE. (B.O. 30/09/2026).
Implementa una actualización integral de las normas que regulan los Precios de Transferencia y las Operaciones Internacionales, reuniendo en un solo texto normativo las disposiciones contenidas en las R.G. N° 4717/20 y R.G. N° 5010/21 (informadas en nuestro R.F. N° 21-2020 y N° 25-2021, respectivamente) y manteniendo la vigencia de los Formularios F. 2668, F. 2672, F. 2673 y F. 4501.
Entre los principales cambios se destacan los siguientes:
Eleva los umbrales para la presentación del F. 2668, del Estudio de Precios de Transferencia y del Informe Maestro, incorporando la actualización anual de dichos importes mediante el Índice de Precios al Consumidor Nivel General (IPC) que suministre el Instituto Nacional de Estadísticas y Censos (INDEC), correspondiente al mes de octubre respecto al mismo mes del año anterior.
- F. 2668
- Prevé que se encuentran alcanzados para la presentación del F.2668 los sujetos enunciados en los incisos a), b), c) y d) del primer párrafo del artículo 53 de la Ley de Impuesto a las Ganancias, texto ordenado en 2019 y sus modificaciones, cuando el total de sus importaciones y exportaciones de bienes entre sujetos independientes efectuadas en el ejercicio fiscal en su conjunto -incluyendo las operaciones relacionadas con actividades que generen rentas exentas o no alcanzadas por el impuesto a las ganancias- supere la suma de $7.500.000.000.- (antes, $500.000.000.-).
- En el caso de operaciones regidas por la normativa de precios de transferencia, cuando todas las transacciones del contribuyente alcanzadas por este régimen y consideradas en su conjunto en el período fiscal, superen los $1.500.000.000 o individualmente los $300.000.000.- (antes, $150.000.000.- o $15.000.000.-, respectivamente).
- Estudio de Precios de Transferencia: Dispone que se encuentran obligados a presentar un Estudio de Precios de Transferencia, los sujetos que verifiquen alguno de los parámetros fijados a continuación:
- Sujetos que efectúen transacciones con sujetos vinculados o domiciliados, constituidos o ubicados en jurisdicciones no cooperantes o de baja o nula tributación, en tanto las operaciones allí previstas, devengadas en su conjunto en el período fiscal, superen el monto total equivalente a $3.000.000.000.-, o individual de $600.000.000.- (antes, $150.000.000.- o $15.000.000.-, respectivamente).
- Sujetos que, encontrándose obligados a la presentación del Formulario 2668, formen parte de Grupos de Empresas Multinacionales obligados a la presentación del Informe País por País en los términos de la R.G. N° 4130/17 (informada en nuestro R.F. N° 39-2017).
- Informe Maestro: Establece que los sujetos que realicen las operaciones con sujetos vinculados y pertenezcan a los Grupos de Entidades Multinacionales definidos en el punto 2. del Anexo I de la R.G. N° 4130/17, deberán presentar el “Informe Maestro” -con los datos requeridos en el Anexo III de la Resolución-, a efectos de brindar información general sobre la composición del referido grupo cuando se verifiquen, concurrentemente, las siguientes circunstancias:
- El total de los ingresos anuales consolidados del grupo supere los $500.000.000.000.- (antes, $ 100.000.000.000.-) en el ejercicio anterior al de la presentación, calculados al tipo de cambio vigente a la fecha de cierre de ejercicio de la Última Entidad Controlante y
- Las transacciones devengadas en el período fiscal con sujetos vinculados del exterior superen, en su conjunto, el monto equivalente a $3.000.000.000.- o el monto individual de $600.000.000.- (antes $150.000.000.- y $15.000.000.-, respectivamente).
Crea un régimen específico y opcional para servicios de bajo valor agregado con simplificaciones para su justificación.
Aclara que esta opción será aplicable en la medida en que se cumplan los siguientes requisitos de manera conjunta:
- El monto total de los servicios de bajo valor agregado recibidos no exceda el 10% de los gastos operativos del sujeto local o el monto total de los servicios de bajo valor agregado prestados no exceda el 10% de los ingresos operativos del sujeto local, en ambos casos respecto del ejercicio analizado
- La parte analizada -cuando sea el sujeto local- no registre pérdidas operativas en el período fiscal; y
- La parte analizada -cuando sea el sujeto local- no se encuentre atravesando un proceso de reestructuración de negocios.
Considera servicios de bajo valor agregado aquellos servicios auxiliares que reúnan, concurrentemente, las siguientes características:
- Tengan una función de apoyo al negocio principal del receptor del servicio.
- No formen parte de la actividad principal del grupo, es decir, que no contribuyan a las actividades de relevancia económica del grupo.
- No requieran el uso de activos intangibles únicos y valiosos ni conduzcan a la creación de intangibles únicos y valiosos y
- No impliquen la asunción o el control de un riesgo importante o relevante para el proveedor del servicio ni provoquen la aparición de un riesgo importante para aquel.
Agrega un cuestionario de gestión de riesgos en materia de tributación internacional (Anexo V), que deberá ser respondido por los sujetos que realicen operaciones alcanzadas por la normativa de precios de transferencia, a efectos de brindar información complementaria sobre sus operaciones internacionales.
Incorpora nuevas reglas y precisiones para operaciones financieras, activos intangibles —incluyendo intangibles de difícil valoración y actividades de investigación y desarrollo—, intermediarios internacionales y reestructuraciones de negocios.
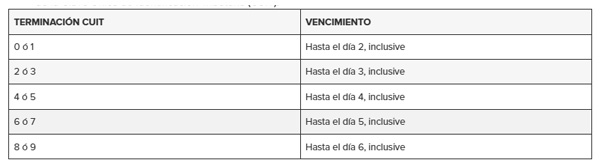
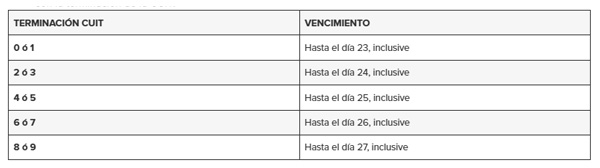
Respecto a los vencimientos, fija nuevos plazos para la presentación de la información, conforme el siguiente detalle:
- Estudio de Precios de Transferencia y F.2668 – o bien F.2672 -: Deberá ser presentado por los contribuyentes o responsables, hasta el séptimo mes posterior al de su cierre, en las siguientes fechas de acuerdo con la terminación de la Clave Única de Identificación Tributaria (CUIT):
- El “Informe Maestro” o la Nota de ratificación que se presente en su reemplazo: Deberá ser presentado por los contribuyentes o responsables, hasta el duodécimo mes posterior al de su cierre, en las siguientes fechas de acuerdo con la terminación de la CUIT:
Con relación a la determinación del ajuste impositivo, prohíbe la realización de ajustes de precios de transferencia a la baja, salvo los derivados de procedimientos amistosos previstos en convenios para evitar la doble imposición.
Amplía las pautas aplicables a la selección de comparables con pérdidas, incorporando criterios específicos respecto de pérdidas operativas recurrentes y de comparables sometidas a procesos concursales o de quiebra.
Admite la presentación del Informe Maestro en idioma inglés, debiendo ponerse a disposición de ARCA su traducción pública al español únicamente ante requerimiento.
Mantiene el Régimen Simplificado de Operaciones Internacionales, introduciendo modificaciones en sus condiciones de acceso y elevando, para las operaciones de importación y/o exportación de bienes con partes independientes, el rango de operaciones comprendidas a montos superiores a $7.500.000.000 e inferiores a $45.000.000.000 (antes, superiores a $500.000.000 e inferiores a $3.000.000.000.-), actualizable anualmente por IPC.
Finalmente, y respecto de las entidades exentas comprendidas en los incisos b), d), e), f), g), l) y p) del artículo 26 de la Ley de Impuesto a las Ganancias que cuenten con certificado de exención, elimina su condición como supuesto autónomo de acceso al Régimen Simplificado y las excluye de la obligación de presentar el Estudio de Precios de Transferencia.
VIGENCIA: A PARTIR DEL 30/09/2026 Y APLICACIÓN PARA EJERCICIOS FISCALES INICIADOS A PARTIR DEL 01/10/2026.
Disp. (ARCA) N° 125/26. PROCEDIMIENTO. RÉGIMEN PENAL TRIBUTARIO. PROCEDIMIENTOS ADMINISTRATIVOS VINCULADOS CON LA DENUNCIA PENAL. MODIFICACIÓN. (B.O. 30/09/2026).
En el marco de la Ley De Inocencia Fiscal -L. N° 27.799-, aprueba el “Procedimiento aplicable para la dispensa de la denuncia penal y extinción de la acción penal” para los casos en que el importe correspondiente a las obligaciones evadidas, aprovechadas o percibidas indebidamente y sus intereses fueren cancelados con anterioridad a la formulación de la denuncia o, de haberse iniciado la acción penal, se cancelen las obligaciones y sus intereses, más un importe adicional equivalente al 50% de la suma total, hasta dentro de los 30 días hábiles posteriores al acto procesal.
Adicionalmente, amplía y reglamenta el “Procedimiento aplicable a la no formulación de la denuncia penal”, contemplando especialmente la exteriorización previa del criterio interpretativo/técnico-contable utilizado y la presentación de declaraciones juradas originales o rectificativas antes del inicio de una fiscalización.
VIGENCIA: A PARTIR DEL 30/09/2026.
Impuestos Provinciales
Mendoza
L. N° 9.730. REGÍMENES ESPECIALES. ALIVIO FINANCIERO PARA LAS FAMILIAS Y EMPRESAS MENDOCINAS. REFINANCIACIÓN DE DEUDAS. BENEFICIOS FISCALES. (B.O. 30/09/2026).
Establece un régimen transitorio de beneficios fiscales para operaciones de refinanciación de deudas de personas humanas y jurídicas en la provincia de Mendoza, otorgando los siguientes beneficios impositivos:
- Impuesto de Sellos: exención para las operaciones de refinanciación.
- Ingresos Brutos: los ingresos de las entidades otorgantes tributarán una alícuota reducida del 5%, siempre que la refinanciación tenga una Tasa Nominal Anual no mayor al 40% y plazo mínimo de devolución de 24 meses.
Aclara que los beneficios mencionados, serán también aplicados sobre refinanciaciones destinadas a cancelar deudas mantenidas con otras entidades y no comprende cesiones, ventas, securitizaciones o transferencias de carteras.
Finalmente, dispone que, a los fines de acceder a los beneficios dispuestos por la presente, las entidades beneficiadas deberán presentar ante la Administración Tributaria, una declaración jurada mensual detallando las refinanciaciones otorgadas.
VIGENCIA: A PARTIR DEL 30/09/2026 Y HASTA EL 31/12/2026.